2026年,我国商业银行AI应用已从“概念验证”步入“价值落地”的深水区。超过半数银行已完成大模型部署,智能体(Agent)成为新一轮技术叙事的核心载体,AI应用边界从客服、营销等辅助环节,持续向信贷审批、风险定价、反洗钱等银行业务中枢延伸。与此同时,监管层面,国家金融监督管理总局出台首份AI全流程专项监管文件,为创新划定底线、为发展明确方向。本文从行业格局、应用全景、技术演进、监管框架、典型案例、挑战风险与未来展望七个维度,以期全面梳理商业银行AI应用的最新进展。
一、行业格局:从“谨慎试水”到“全面铺开”
1采纳率跨越临界点
根据沙丘智库调研数据,2026年已有超过半数(53.5%)的银行在采用大模型,相比2025年的39.0%提升显著。“计划采用”和“考虑采用”的占比分别下降4.1和6.7个百分点,暂无采用计划的银行占比仅为2.4%。这一数据表明,银行内部决策链条更顺畅,项目推进更果断,行业正式迈入大模型驱动的数字化转型深化期。
2战略重心发生根本性转移
BCG董事总经理何大勇指出,商业银行AI布局的重心已经从过去的大模型和算力部署等基础设施建设,转向智能体落地、客户旅程重塑以及企业级的能力沉淀。2023至2024年,银行普遍关注基础大模型部署和知识问答;2025年起出现点状突破;2026年则强调智能体应用及财务价值论证——领先银行开始披露AI贡献工时、成本收入比、客户触达提升、审批时长下降等指标,说明AI已从科技部门的创新项目演变为全行业务经营的重要生产工具。
3资本向头部集中,新独角兽涌现
2026年Q2全球金融科技私募融资达177亿美元,交易数量降至696笔(同比下降29%),资本正加速向头部企业集中。同期诞生6家新独角兽,Ramp估值达440亿美元,Airwallex达110亿美元。AI驱动的金融科技公司占所有融资交易的23%,“智能体支付”领域2025年融资同比增长80%。
二、应用全景:前中后台全链条渗透
1前台:从“问答式辅助”到“数字员工”
智能客服仍是AI应用最成熟的领域,但已发生质变。AI不再只是回答账单查询,而是基于消费习惯规划最优信用卡积分兑换方案、自动配置跨境金融包,甚至通过语音语调分析感知客户情绪并无缝转接人工。某股份制银行的实践显示,AI客服已实现24小时上线,兼顾解答与陪伴价值。
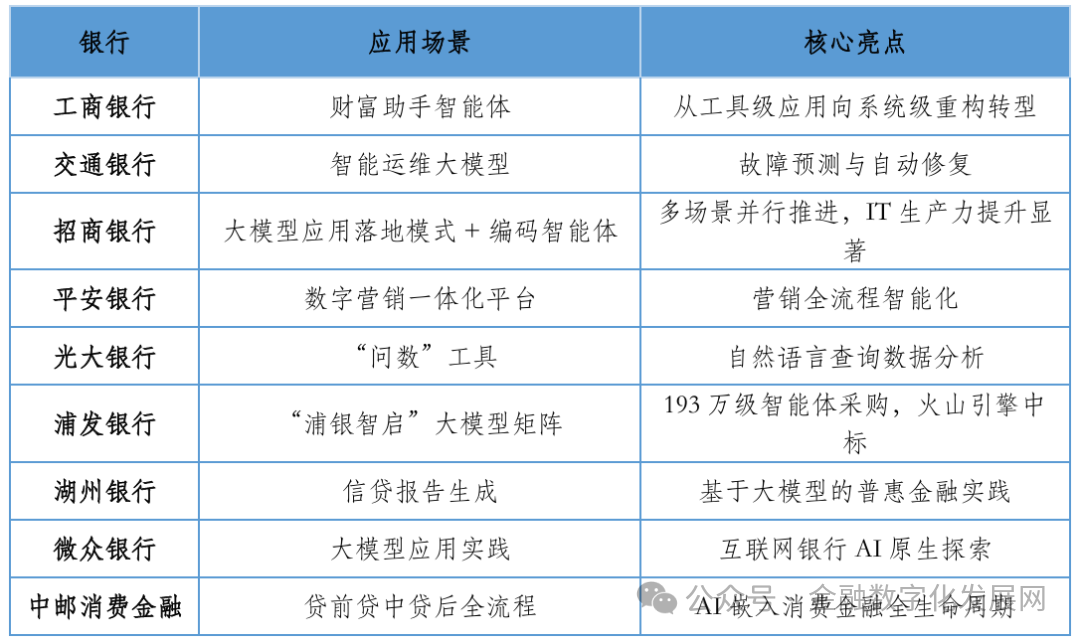
营销与财富管理方面,工商银行推出“财富助手智能体”,招商银行构建大模型应用落地模式,平安银行打造数字营销一体化平台。AI智能体能为客户配备“数字理财师”,实时分析海量存量数据,提供个性化资产配置建议。
2中台:核心流程纵深嵌入
信贷审批是2026年AI渗透最深的领域之一。AI从辅助工具升级为能够独立执行全流程业务操作的数字员工。在信贷审批中,智能体能自动比对营业执照图片、现场视频与财务数据的一致性,将跨系统编排的审批周期从“天级”大幅缩短至“分钟级”。湖州银行基于大模型的信贷报告生成实践、布拉德斯科多智能体贷款解决方案等案例均展示了这一趋势。
风控与反洗钱领域,AI通过RPA与大模型联动,自动爬取全网监管动态,实时生成量化分析报告,甚至预判某类业务可能面临的处罚风险。某股份制银行的审前风险评估覆盖率从30%提升至92%,提前三个月预警了某类理财产品的合规风险。联邦学习框架的广泛应用解决了反洗钱场景的“数据孤岛”问题,使智能体能够精准识别跨行欺诈团伙。
审计与合规方面,AI能从数百万行非结构化日志中识别关键线索,关联设备故障、操作记录与业务中断的时间链条,将排查时间从数天缩短至小时级。光大银行“问数”工具、厦门国际银行数字员工建设等案例代表了这一方向。
3后台:研发运维效率革命
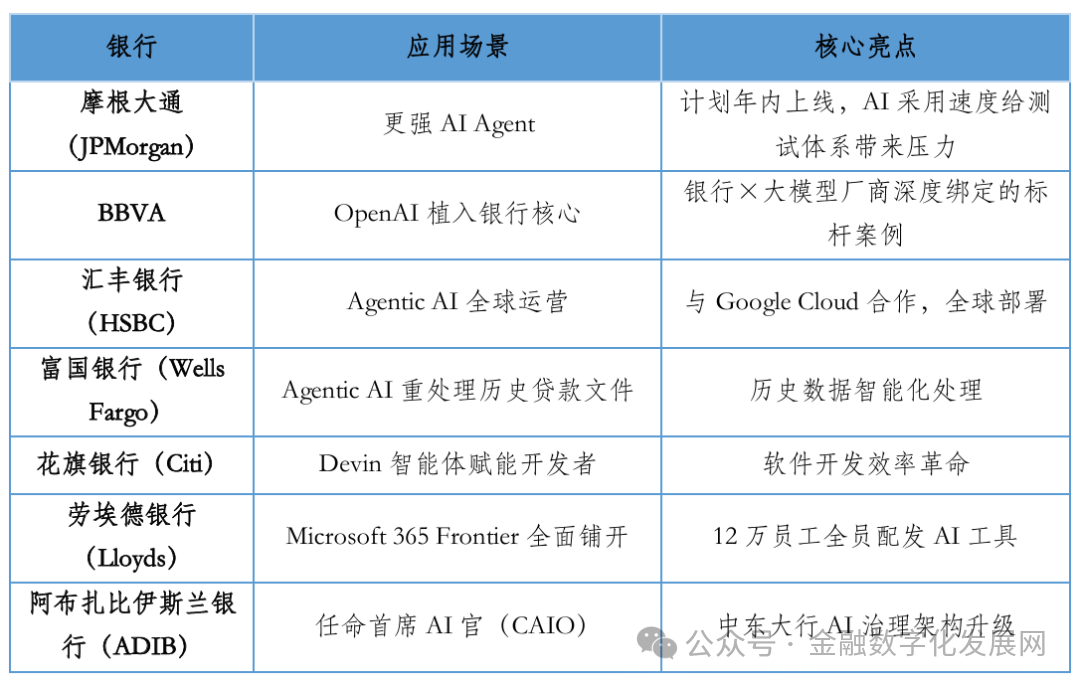
软件开发与测试领域,招商银行编码智能体、工商银行测试智能体、花旗银行Devin智能体赋能开发者等实践表明,AI正深刻改变银行IT生产力。澳大利亚联邦银行软件工程Agent、加拿大丰业银行Agent自动完成客户洞察报告等国外案例也验证了这一趋势。
智能运维方面,交通银行在世界人工智能大会上展示了大模型与智能体应用,通过AI实现故障预测与自动修复,显著降低系统停机时间。
三、技术演进:四大核心路线
1多模态RAG(检索增强生成)
传统RAG仅限于文本检索,2026年已全面转向多模态。智能体能够同时解析内部非结构化数据,在信贷审批中自动比对营业执照图片、现场视频与财务数据的一致性,极大提升风控精度。
2知识图谱(KG)+大模型(LLM)双驱架构
单纯依赖概率预测的大模型处理金融逻辑仍有风险。厂商将金融知识图谱作为“理性大脑”,利用符号逻辑约束大模型生成。在处理复杂财富管理咨询时,逻辑链条由知识图谱锁定,确保严格符合监管与风险等级。
3分布式联邦学习与隐私计算
针对数据不出库的严苛要求,2026年的智能体广泛采用联邦学习框架。在不泄露底层数据前提下,通过参数加密交换实现跨机构协同训练,解决了反洗钱场景的“数据孤岛”问题。
4混合AI架构
华为在HiFS2026上提出,金融机构应构建兼顾安全合规、业务效果、成本的混合AI架构,在保障数据安全前提下,工程优化Token成本,实现创新的规模化落地。大小模型协同架构成为主流,降低了银行应用门槛。
四、监管框架:发展与安全并重
1中国:首份AI全流程专项监管文件
2026年6月18日,国家金融监督管理总局发布《关于银行业保险业人工智能安全开发应用的指导意见》(金发〔2026〕8号)。作为我国银行业保险业首份人工智能全流程专项监管文件,该意见共8部分32条,确立了“谁使用谁负责、自主可控、务实高效、安全发展”四大原则,为行业AI应用划定了清晰的合规边界。
核心监管红线主要包括以下四方面:
一是严格界定高风险应用。涉及资金交易、资产评估、信贷审批、承保理赔、风险管理等,以及与客户利益直接相关、直接影响金融合约达成的生成式人工智能场景应用,被视为高风险应用,须经风险管理委员会批准并向监管部门报告,且在关键环节强制建立人工监督和干预机制。
二是筑牢数据安全底线。姓名、身份证号、手机号、银行卡号等个人信息和隐私数据不得用于生成式人工智能模型训练和优化。
三是升级治理架构。董(理)事会应指定专门委员会对人工智能开发应用负总责,将AI管理的决策权从科技部门上升至机构治理最顶层。
四是推进算力共建共享。鼓励大型金融机构向中小机构输出算力服务,支持同业探索基础设施共建共享。
2国际:运行时防御与熔断机制
2026年7月3日,新加坡金融管理局(MAS)联合多家国际顶尖金融机构发布《SAFR:金融AI智能体运行时防御防线框架》,这是全球首份针对AI智能体自主决策的白皮书。两份文件叠加释放的信号明确:未来金融机构之间的差距,不再取决于是否用了大模型,而取决于是否建立了一套可持续运行的智能体生产体系。
美国监管机构也在加强对金融机构AI使用的审查,调查显示72%的银行缺少AI模型“熔断开关”和故障上报机制。
3监管科技(RegTech)深度融合
2026年的技术路线中,透明度、可解释性以及针对AI幻觉的严格控制,已成为银行准入的核心标准。监管关注的重点已不再是“是否使用AI”,而是AI是否被纳入可治理、可审计、可追责、可持续演进的生产体系之中。
五、典型案例:国内外标杆实践
1国内标杆
2国际标杆
六、挑战与风险:六大核心痛点
1模型幻觉(Hallucination)
模型幻觉是当前大模型的固有特性,现有技术手段无法完全消除。在信贷审批、风险评估等场景中,幻觉可能导致错误决策,造成重大损失。
2系统性偏见
AI模型可能继承训练数据中的偏见,导致对某些客户群体的不公平对待,引发算法歧视风险。
3隐私与数据安全
尽管监管已明确红线,但如何在合规前提下构建高质量、可训练的数据资产体系,仍是银行面临的核心挑战。联邦学习、合成数据等技术正在兴起,但成熟度有待验证。
4可解释性不足
高风险场景可解释性不足的,AI只能充当辅助工具,最终决策权必须在人。但如何在复杂模型中实现真正的可解释性,技术上仍有瓶颈。
5组织与文化冲突
AI治理从“技术题”升维为“治理题”,需要打破科技部门单打独斗、业务部门旁观的格局。但组织惯性、人才短缺、部门墙等问题依然突出。
6投入产出比(ROI)压力
“务实高效”原则要求金融机构AI应用必须与自身风控能力相匹配,禁止盲目跟风投入。领先银行开始披露AI贡献工时、成本收入比等指标,但多数银行仍面临ROI难以量化的困境。
七、未来展望:五大趋势判断
1从“模型竞赛”到“智能体上岗”
银行关注点正从自研大模型转向可上岗的Agent数字员工。阿里云、火山引擎等厂商的金融Agent订单密集落地,标志着“卖模型”向“卖数字员工”的商业模式转变。
2 “Token贷”等新型授信逻辑出现
农行、中行试水“Token贷”——把企业AI算力/Token消耗量作为放贷依据,AI使用强度首次成为银行风控变量。这标志着AI不仅改变银行内部运营,也开始重塑银行的核心业务逻辑。
3监管从“上线前审查”转向“运行时治理”
金发〔2026〕8号文与新加坡SAFR框架共同指向:金融AI治理不能再停留在“上线前审查”和“事后审计”的旧范式,必须建立实时熔断、持续监控的运行时防御体系。
4中小银行迎来“算力普惠”时代
大型金融机构向中小机构输出算力服务、基础设施共建共享的制度设计,将破解中小银行“资金投入大、技术人才短缺、规模效应不足”的核心痛点,使金融科技红利不再局限于头部机构。
5AI人才成为战略资源
华为启动AI人才发展计划,未来三年助力全球金融行业培养超10,000名“金融+AI”复合型专家人才。阿布扎比伊斯兰银行任命首席AI官(CAIO),标志着AI治理专业化、高层化成为趋势。
2026年,商业银行AI应用正处于一个关键的历史节点:技术从“可用”走向“好用”,应用从“试点”走向“规模化”,监管从“原则倡导”走向“制度规范”。智能体不再是科技部门的创新玩具,而是嵌入核心业务流的生产工具;AI治理不再是技术团队的内部事务,而是董事会必须直接过问的战略命题。
未来的竞争格局将呈现明显的“马太效应”:率先完成体系化建设的金融机构,将在新一轮智能体竞争中占据先机;而仍在“点状试点”阶段徘徊的机构,可能面临合规压力与业务落后的双重挤压。对于整个行业而言,如何在“积极创新”与“安全可控”之间找到动态平衡,将是决定未来十年银行业竞争格局的核心命题。
数据来源:沙丘智库、BCG、国家金融监督管理总局、新加坡金融管理局、华为、CNBC、21财经、界面新闻、新华网等公开资料。

相关推荐